下阶段货币政策发力点明确
2026-11-19 06:43:40
近期,中国人民银行发布《2026年第三季度中国货币政策执行报告》(以下简称《报告》),系统总结今年上半年货币政策执行情况,分析国内外经济形势。《报告》指出,今年以来,我国经济保持平稳运行,呈现动能向新、结构向优的发展态势。中国人民银行继续实施适度宽松的货币政策,综合运用多种货币政策工具,为经济持续向好向优创造适宜的货币金融环境。
业内认为,《报告》结合当前国内外形势变化,以及未来长期部署方向,释放出一些新信号、新提法,指明下阶段政策发力点,成为引导金融支持实体和影响市场走势的风向标。
货币政策接续发力
“今年以来,中国人民银行把货币政策调控与货币政策框架转型结合起来,综合施策,先后几轮推出一揽子政策和改革举措,充分体现了适度宽松的货币政策立场。”东方金诚首席宏观分析师王青表示。
具体来看,今年年初,中国人民银行靠前发力,推出多项政策支持“十五五”良好开局。今年1月份,下调结构性货币政策工具利率0.25个百分点,增加多项结构性货币政策工具额度,创设1万亿元民营企业再贷款,拓展部分结构性货币政策工具适用范围,为实体经济转型发展营造了适宜的货币金融环境。
今年年中,中国人民银行改革完善货币政策操作框架,优化短端利率调控机制。在6月份举行的2026陆家嘴论坛上,中国人民银行行长潘功胜宣布了一系列改革完善货币政策框架的举措,包括增加隔夜逆回购,收窄临时隔夜正、逆回购利率区间等。一系列改革举措迅速落地,短端利率调控机制更加完善。10月底,中国人民银行对外宣布将公开市场主要操作品种的期限切换为隔夜。每个工作日开展隔夜逆回购操作,采用固定利率、数量招标方式。南开大学金融学教授田利辉认为,这是完善短端利率调控机制的重要举措,有利于更好引导货币市场利率围绕政策利率平稳运行。今年前9个月,货币市场隔夜利率(DR001)均值为1.34%,总体运行更加平稳。
三季度以来,中国人民银行进一步加大对重点领域的支持力度。9月末,在年初下调结构性货币政策工具利率的基础上,进一步下调抵押补充贷款利率0.25个百分点,将“六张网”建设纳入抵押补充贷款支持范围,同时继续调整完善多项结构性货币政策工具,增加科技创新和技术改造再贷款与支农支小再贷款额度,加力巩固经济稳中向好态势。11月初,召开支持资本市场两项工具座谈会,并宣布加力实施股票回购增持再贷款政策。
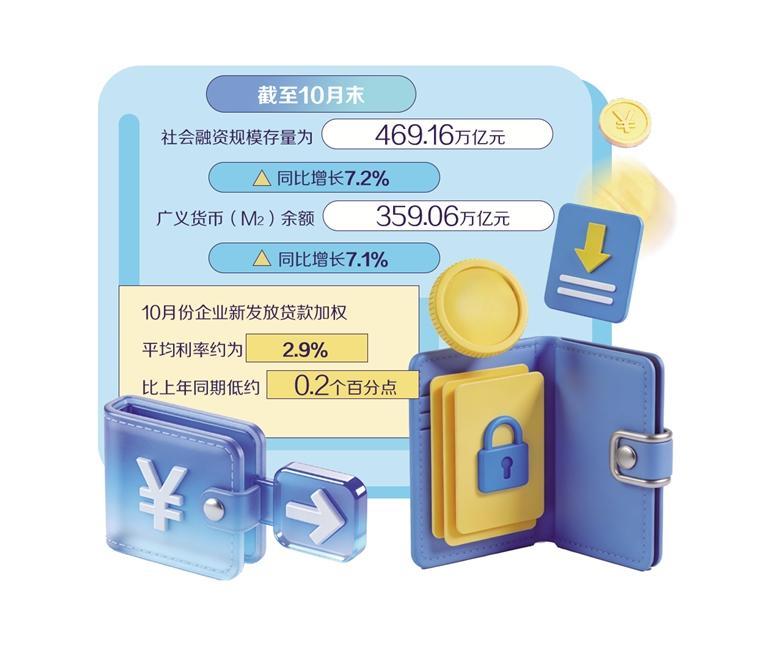
在多轮政策的接续发力下,适度宽松的货币政策持续显效。一方面,金融总量增速继续高于名义GDP增速。截至10月末,社会融资规模存量为469.16万亿元,同比增长7.2%;广义货币(M_2)余额359.06万亿元,同比增长7.1%。另一方面,贷款利率保持低位。10月份企业新发放贷款加权平均利率约为2.9%,比上年同期低约0.2个百分点。此外,信贷资金投向也在不断优化。近期发布的金融机构贷款投向统计报告显示,前三季度,工业中长期贷款同比增长5.6%,普惠小微贷款同比增长6.7%,绿色贷款同比增长13%,涉农贷款同比增长5.6%,科技型中小企业贷款同比增长20.1%,均高于全部贷款增速。
中国民生银行首席经济学家温彬认为,接下来,应继续发挥存量政策与增量政策的集成效应,加大逆周期调节力度,加力扩大内需、优化供给,努力完成全年经济社会发展目标任务。
重视长期趋势变化
随着我国经济总量增长,近年来,银行体系创造的存款货币也相应增长,存款的结构变化一定程度能够反映国民经济循环的状况,市场非常关注“钱去哪了”。为此,《报告》回应市场对存款规模及结构变化的关注,引导市场理性看待短期内各部门间存款资金流动,重视长期趋势性变化。
银行存款是M_2的主要组成部分,是由银行投放贷款、增持债券等资产扩张行为创造出来的。存款创造出来后,对于银行来说是一笔债务,对于存款人来说是一笔债权,也就是说,存款的所有权属于存款人,其支配、使用以及由此引起的存款在不同部门之间的流通由存款人决定。
《报告》指出,从银行存款的结构看,有多个维度。按持有主体,可以分为居民存款、企业存款、机关团体存款、财政性存款、非银行业金融机构存款等。存款在不同主体之间的流通,也就是通常所说的“钱去哪了”,能够反映国民经济循环的状况,主要取决于企业、居民、机关团体等微观主体的投资、消费等意愿和行为。按持有期限分类,主要可以分为活期存款和定期存款。活期存款和定期存款的相对变化,一定程度上能够反映资金循环的活跃程度,也与货币政策周期、金融结构等相关。此外,银行存款还可分为境内存款和境外存款,体现境内主体和境外主体持有存款的情况,目前我国境外存款规模相对较小。
“银行存款结构变化受经济结构、金融结构、经济周期等多种因素影响。”田利辉分析,近年来我国存款结构呈现出对公存款占比相对较高、非银行业金融机构存款增速较快、居民和企业存款趋于定期化的特征。这背后有企业和居民存款更多分流用于配置股票、债券、理财、资管等金融产品,再回流银行形成大量非银行金融机构存款的原因。同时,企业、机关团体、非银行业金融机构等定期存款比较多,也在一定程度上反映了企业、居民的投资消费意愿。
管理工具日渐丰富
我国非银行业金融机构存款增长较快,从深层次看,反映了近年来我国融资结构的变化、直接融资的加快发展,也与公众金融知识普及、理财意识进一步增强有关。近年来,我国债券市场持续发展,基金、银行理财等非银机构持有的债券规模和市场影响不断增大。为应对极端情况下非银机构的系统性流动性风险,10月份,中国人民银行宣布设立债市非银大额赎回互换便利。
为了让公众更好了解这项新工具,《报告》通过专栏的形式对工具进行了详细介绍,并在下一阶段货币政策主要思路中提出“拓展丰富中央银行宏观审慎与金融稳定功能,丰富完善工具箱,加力实施支持资本市场的两项货币政策工具,用好债市非银大额赎回互换便利,维护股票、债券、外汇等金融市场平稳运行”。温彬认为,这释放了维护金融市场平稳运行的积极信号;同时,结合近日债市信用风波,新工具的设立也反映出央行对债市负反馈和系统性流动性风险的前置防范,是当前宏观审慎管理的重要增量。
“我国正逐步构建覆盖股市与债市的非银流动性支持宏观审慎管理工具体系。”田利辉表示,在市场出现流动性风险的特殊情况,非银机构面临投资者赎回、机构抛售债券、债券估值下跌、赎回加剧的负向螺旋。国际上,一些央行已探索在极端市场情况下向非银机构提供流动性。近年来,随着我国直接融资和非银机构的快速发展,中国人民银行也在加快完善非银流动性支持宏观审慎管理工具体系。
2024年10月,为应对股票市场大幅波动下证券、基金、保险的流动性压力,央行创设证券、基金、保险公司互换便利,并推出股票回购增持再贷款,两项支持资本市场的工具,对稳定市场运行起到了重要作用。2026年10月,央行再度宣布设立债市非银大额赎回互换便利,用于资管机构在面临群体性流动性风险、债券市场出现系统性压力的特定情景下为理财子公司、公募基金(或对应母行、证券母公司)提供资金,使其能够定向购买债券或产品份额,以阻断“赎回—抛售—净值下跌—再赎回”的负反馈。
温彬认为,债市非银大额赎回互换便利与证券、基金、保险公司互换便利相互配合,协同构建起覆盖股市与债市的非银流动性支持宏观审慎管理工具体系,有助于解决市场内在稳定性不足的结构性和机制性问题,提升资本市场整体抵御外部冲击的能力,更好筑牢金融安全网。
需要明确的是,债市非银大额赎回互换便利的设计和使用,也有着明确的规则与纪律约束,在防范系统性流动性风险的同时,也要避免道德风险。王青表示,债市非银大额赎回互换便利工具设计遵循了仅在特定情景使用、面向机构法人操作、坚持借贷债权关系等原则,强调仅在资管机构面临群体性流动性风险的特定情景使用,为有序调整资产、市场恢复正常运行争取时间,从而打破大额赎回到被动抛售资产的负面循环。同时,工具要求申请的非银机构对债券市场具有系统性影响,满足金融市场审慎管理要求,并有合格的抵押品。作为一项特定情景的宏观审慎管理工具,在债市流动性恢复后即安排退出,最大程度避免了机构对工具形成依赖。(经济日报记者 勾明扬)