银行净息差回升验证行业韧性
2026-11-02 06:43:57
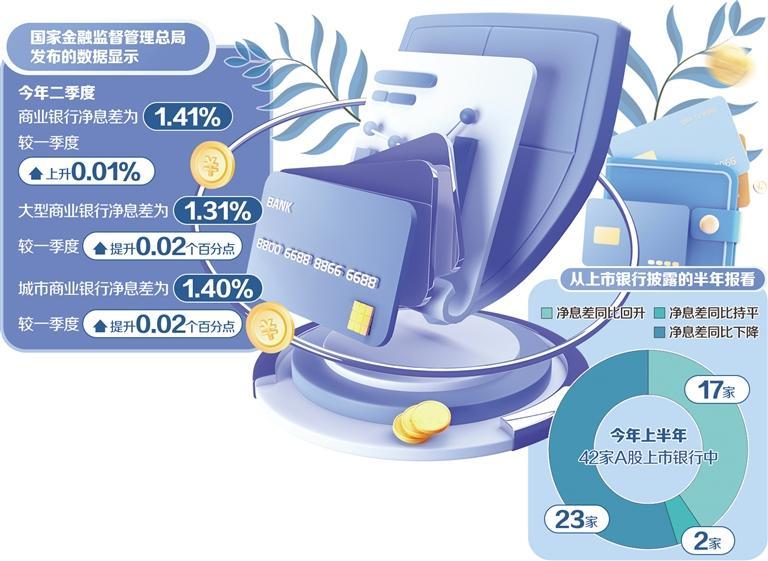
净息差,这一衡量商业银行盈利能力的关键指标,近段时间引起业内关注。从国家金融监督管理总局发布的数据看,今年二季度商业银行净息差为1.41%,较一季度上升0.01%。这是自2022年一季度跌破2%以来,商业银行净息差首次出现单季环比回升。
与此同时,上市银行今年披露的半年报显示,行业层面的企稳信号在各家银行身上得到印证。42家A股上市银行中,17家银行实现净息差同比回升;2家银行的净息差同比持平;23家银行的净息差同比下降,其中部分银行的净息差降幅收窄。从资本市场反应来看,银行板块在中期业绩发布后表现活跃,投资者认可了这一积极变化。
1个基点有分量
“净息差历经4年下行之路,直至今年二季度迎来微弱修复,其信号意义大于绝对幅度。”天府立言金融研究院院长曾刚表示,根据监管口径的机构分类看,不同类型银行修复节奏出现明显分层。大型商业银行二季度净息差为1.31%,较一季度提升0.02个百分点;城市商业银行二季度净息差为1.40%,环比同样上行0.02个百分点;农村商业银行净息差为1.59%,环比提升0.01个百分点;股份制商业银行净息差维持1.54%,环比持平。
从披露的半年报看,今年上半年,净息差同比实现提升的17家银行中,包括2家国有大行、4家股份制银行、7家城商行、4家农商行。其中,西安银行、贵阳银行、民生银行的提升幅度居前三位,同比分别增长29个基点、14个基点、8个基点,达到1.99%、1.67%、1.47%;两家国有大行为中国银行、交通银行,同比分别增长1个基点、2个基点,达到1.27%、1.23%。
“面对机遇和挑战并存的外部环境,中国银行努力实现业务和收入结构转型。”中国银行行长张辉表示,在主动加强量价协同方面,该行优化境内外资产负债结构,充分发挥全球化布局和多币种业务优势,积极开展跨境资产配置,保持净息差企稳势头。上半年,境内人民币资产收益边际企稳,负债成本改善,带动人民币净息差较一季度回升2个基点;外币净息差较上年上升13个基点,对集团净息差企稳形成有力支撑。
资本市场迅速对这一积极信号作出反馈。远东资信研究院常务副院长张林分析,从银行自身基本面看,息差企稳直接带动利息净收入止跌回稳,成为业绩修复的核心支撑。而息差企稳通常被资本市场视为银行基本面改善的关键验证信号,中期业绩发布后银行板块表现活跃,国有大行及优质区域银行股价涨幅居前,银行板块估值修复动能有所增强。
曾刚补充道,近两年银行股估值持续承压,很大程度上是市场对息差持续收窄、盈利增长乏力的担忧所致。此次息差出现拐点信号,加上银行股本身具备的高分红、低估值属性,进一步强化了市场对银行板块的配置逻辑,这也是近期银行股股价表现活跃、部分个股创新高的重要原因之一。不过也要理性看待,单季环比回升尚不能等同于行业盈利大幅改善,息差绝对水平仍处于历史低位,中小银行、区域性银行的分化压力依然存在。
多方努力见成效
净息差能够企稳回升绝非偶然。多位专家分析,这背后是货币政策调控、监管部门引导与银行自身努力共同作用的结果,尤其是负债端成本的持续改善,为息差企稳筑牢了根基。
“近年来,央行在保持货币政策适度宽松的同时,也体现出‘稳定银行负债端、稳息差底部’的政策导向,相关调控措施正在从量变走向质变,政策传导成效在二季度集中显现。”张林表示,首先,市场利率定价自律机制持续发挥“反内卷”作用,通过规范存贷款无序竞争,有效遏制了资产端收益率的恶性下行,资产端收益逐步筑底。其次,多轮存款利率下调的累积效应进入集中释放期,今年到期的高息定期存款置换为当前的低利率定存后,银行计息负债付息率出现明显下行,这也是净息差得以企稳的重要原因。此外,协定存款与同业存款付息率同步走低,负债成本改善呈现全方位、可持续的特征。
曾刚认为,这也印证了一个基本判断,那就是商业银行作为货币政策传导的中枢,其自身经营的可持续性直接关系利率调整能否顺畅传导至实体经济。
在政策引导下,商业银行主动作为,通过优化存款结构、压降高息存款、加强主动负债管理等方式,推动存款付息率持续下行。“下半年,我们还是要通过加强资产负债两端的主动管理。”中信银行副行长赵元新表示,资产端进一步优化大类资产结构,继续加大一般性贷款投放,进一步提升中长期贷款占比,通过拉长久期,主动缓解收益率下降的压力。负债端要通过推动低成本计算存款的稳定增长,拓宽成本下降的空间,特别是要推进领先的支付结算银行的战略,深化体系建设和客户经营,加快释放支付结算银行的产能,来稳定低成本资金基本盘。
中国邮政储蓄银行行长、首席合规官芦苇认为,接下来最需要突破的关键点之一,就是收入结构加快转型。“息差收窄是行业性趋势,虽然我们1.63%的净息差仍在大行中领先,但同样面临压力。我们必须优化业务结构、客户结构和区域结构,提升非息收入占比,加快培育‘第二增长曲线’,构建多元均衡、穿越周期的收入增长新结构。”芦苇说。
全年走势待观察
不过,息差能否延续改善仍存在不确定性。曾刚分析,存款重定价带来的“存量红利”在上半年已集中释放,今年一季度到期高息定期存款占全年到期规模约六成,下半年这一存量重定价的边际贡献将明显减弱,息差管理重心将从“压负债成本”转向“稳住资产收益率”;而资产端有效信贷需求尚未实质性回暖,存量长期限高息对公贷款到期后,新投放贷款定价偏低,资产收益率仍面临下行压力。
展望后续净息差走势,张林认为,短期看净息差大概率以“筑底企稳、稳中略升”为主基调,大幅反弹的空间有限,中长期仍将以低位运行为常态。从积极因素看,存款重定价的效应仍将持续释放至2027年,随着高息存款到期比例逐步充分,负债成本改善的基础将进一步夯实,为息差提供持续支撑。同时,下半年政策性金融工具、消费贴息及房地产支持政策陆续落地,有望带动信贷需求温和修复,改善零售资产质量,对息差维稳形成正向贡献。
“但制约因素同样不容忽视。”张林表示,资产端收益率仍面临信贷需求不足、低息票据补位、存量贷款持续重定价以及债券类资产再投资收益率下降等多重压力,资产端收益率难以根本性逆转下行趋势。不同类型银行的分化也或将延续,国有大行凭借规模优势和成本管理能力盈利表现稳健,中小银行成本端优化空间更大但盈利压力也更突出。
业内普遍预计,下半年银行净息差大概率进入底部窄幅震荡,明显反弹的难度较大,负债基础扎实、客户黏性强的银行更有条件稳住息差,依赖高息揽存、资产定价能力偏弱的中小银行仍将承受更大压力。
对于投资者和市场而言,二季度净息差的回升,更像是一颗“定心丸”。它确认了政策的有效性,验证了行业的韧性,也预示着最艰难的时刻正在过去。至于全年最终交出怎样的答卷,还需要看经济发展的成色、政策的后续发力以及银行自身的转型成效。(经济日报记者 勾明扬)