欧洲冬季供暖压力加剧
2026-10-29 06:28:42
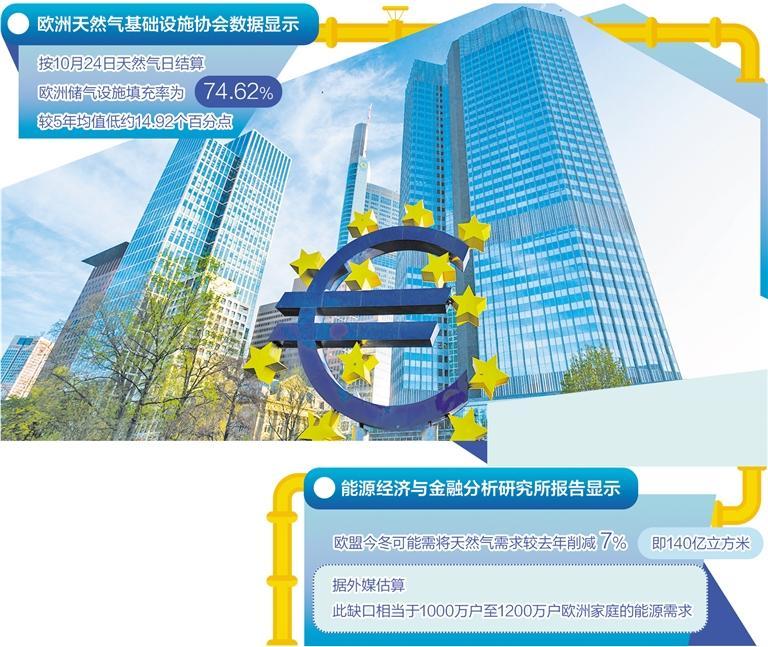
图为位于德国法兰克福银行区的欧元塔。(视觉中国)
即将来临的这个冬天,欧洲不好过。欧洲天然气基础设施协会(GIE)数据显示,按10月24日天然气日结算,欧洲储气设施填充率为74.62%,较5年均值低约14.92个百分点。欧盟正以GIE有统计(2011年)以来同期最低的库存迎接新的供暖季。
能源经济与金融分析研究所(IEEFA)日前发布报告指出,由于储气库供应能力下降叠加俄罗斯液化天然气(LNG)禁令,欧盟今冬可能需将天然气需求较去年削减7%,即140亿立方米。据外媒估算,此缺口相当于1000万户至1200万户欧洲家庭的能源需求。
进入10月以来,欧洲天然气储备的注气节奏始终低迷。相较之下,2023年和2024年欧盟在入冬前储气填充率均突破90%,2025年10月上旬储气率也达到83%。低库存的形成具有多重结构性原因。欧盟能源监管合作署(ACER)天然气监测报告显示,受偏冷天气带动供暖和发电用气上升影响,欧洲上一个冬季末的储气水平已降至30%以下,接近9年来低点。低起点叠加本已紧张的全球能源供应,导致今夏补库格外吃力。GIE在4月发布的安全评估中指出,由于夏季与冬季价差偏弱,市场缺乏持续、尽早注气的价格激励,若不从4月起保持稳定的注入轨迹,欧洲或将带着更薄的缓冲垫进入下一个冬季。
地缘因素进一步加剧了供应端的不确定性。ACER在监测报告中指出,中东冲突与霍尔木兹海峡受阻可能削减全球约20%的LNG出口量。欧洲在2025年至2026年冬季约7%的LNG进口来自卡塔尔,若卡塔尔产能持续离线至今年12月,全球LNG供应缺口或达260亿立方米,欧盟现货LNG需求可能升至约560亿立方米。与此同时,亚洲市场对灵活LNG货源的争夺进一步推高了欧洲的补库成本。
为保障供暖季供应安全,欧盟在2022年6月通过的《储气条例》设定了90%的储气目标,并在去年9月将该条例延长至2027年底。新规将达成90%目标的时间窗口从每年11月1日扩展至10月1日至12月1日,并允许成员国在市场环境困难时灵活偏离目标。然而,权威机构的评估显示,欧洲今年目标实现难度显著上升。欧洲天然气输气系统运营商网络(ENTSOG)在今夏供应展望中确认,按现有LNG进口节奏,欧盟基础设施有能力在11月1日前将储量回填至至少80%;ACER进一步测算,在目前约每月110亿立方米的LNG进口水平下,80%的目标可以达成,但若无新增供应来源,90%的目标则难以触及。这意味着,即便欧洲各方全力补库,今年供暖季的安全垫仍将不及过去数年入冬前的水平。
自俄乌冲突爆发以来,欧盟持续削减对俄罗斯天然气的依赖。根据ACER今年7月发布的监测报告,俄罗斯天然气(管道气与LNG合计)占欧盟天然气需求的比例约为12%。欧盟理事会于2026年1月26日正式批准对俄罗斯天然气实施禁令:2027年1月1日起全面禁止进口俄罗斯LNG,2027年9月30日起全面禁止进口俄罗斯管道气。然而,市场表现与政策意图出现背离。欧洲审计法院(ECA)的评估显示,“为欧盟重新供能(REPowerEU)”计划进展停滞,2026年自俄罗斯进口LNG不降反升。据非政府组织Urgewald估算,2026年1月1日至9月5日,欧盟为亚马尔LNG支付了约72.8亿欧元,超过2025年全年水平。分析人士指出,欧盟在正式禁令生效前的“窗口期”内仍在大量购买俄气,客观上放大了未来切换供应来源的调整成本。
综合各方评估,今年冬天欧洲能源短缺风险主要集中在三方面。其一,库存安全垫偏薄。储气设施通常提供欧洲冬季约25%至30%的用气量,是抵御寒潮与供应中断的第一道防线;库存不足叠加偏冷天气,可能在供暖季末段出现供应紧张。其二,价格波动与成本压力。在中东能源设施遭受袭击后,荷兰TTF天然气基准价格一度飙升至每兆瓦时70欧元以上,ACER预测在全球冲击下,天然气价格将维持高波动。补库溢价与批发价格上行,最终将通过供暖与电力账单传导至家庭与企业,重新抬升欧洲的通胀压力。其三,政策切换的不确定性。随着俄罗斯LNG禁令临近,欧盟需在数月内完成足够的供应替代,而替代来源高度集中于美国LNG。据IEEFA预测,2026年美国将占欧洲LNG进口总量的约三分之二。供应来源的进一步集中反而放大了单一市场冲击的影响。此外,若中东局势、挪威气田检修等供给侧扰动持续,欧洲天然气系统的调节余地将受到更多挤压。
整体看,欧洲天然气基础设施本身仍具韧性,储气系统总容量约1090亿立方米,LNG再气化能力充裕,输配网络总体完好。但在全球LNG竞争加剧、政策切换与地缘风险叠加的背景下,今年冬天欧洲能源短缺的风险正变为需要认真对待的现实挑战。GIE等机构也提醒,只有在供暖季前维持持续、充足的注入并确保基础设施高负荷运转,欧洲方能以更充裕的缓冲空间保障冬季供应安全。(经济日报记者 董立斌)