跑单受伤有了兜底保障
2026-10-08 06:43:42
“跑外卖四五年了,大风大雨都没摔倒过,这次骑得也不快,却偏偏滑倒了。”2025年10月16日午后,成都青石桥水产市场附近路面湿滑,外卖骑手熊先生刚取完餐,正要赶往青羊区送单,电动车车轮一打滑,他连人带车重重摔了出去。撑起身子坐到路边,熊先生的第一反应是在外卖软件里点下“一键报案”。
此时的熊先生还没有意识到,他的事故信息已自动推送国家平台,再实时分发至属地区县经办机构。与此同时,一份对骑手免费的“新职伤”早已在他接单时生效,并在这场意外后陆续为他扛下总计5.7万元的医疗报销和伤残补助。
新职伤,全称为“新就业形态人员职业伤害保障”,是为外卖骑手、网约车司机等新就业形态劳动者提供的一种社会保障制度。
制度为“奔跑者”托底
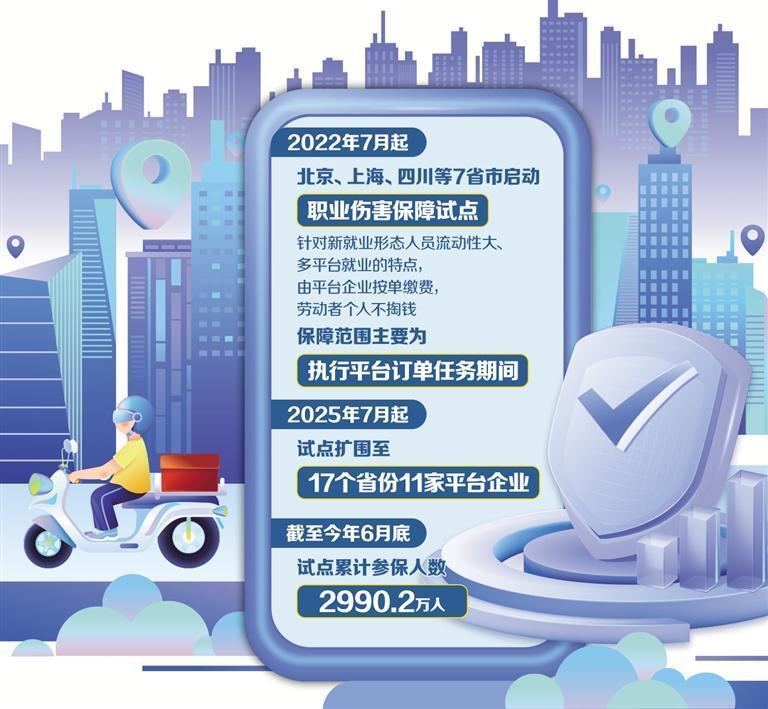
骑手事故一次次牵动人心,也推动制度保障一步步向前。根据人力资源社会保障部等部门要求,2022年7月起,北京、上海、四川等7省市启动职业伤害保障试点,针对新就业形态人员流动性大、多平台就业的特点,由平台企业按单缴费,劳动者个人不付费,保障范围主要为执行平台订单任务期间。2025年7月起,试点扩围至17个省份11家平台企业。截至今年6月底,试点累计参保人数已超过2990万人。
今年7月起,新就业形态人员职业伤害保障试点在全国31个省份和新疆生产建设兵团全面推开。试点平台企业也进一步扩围,花小猪出行、阳光出行、美团打车等9家出行平台企业,以及小象超市、盒马鲜生、叮咚买菜等5家即时配送平台企业被纳入试点范围。
去年10月份的那场事故,造成熊先生左手腕、右脚踝骨折,先后经历两次手术。“接到报案后,我们的工作人员一小时内就会联系受伤人员并了解案件情况,并由专人跟进案件受理进度,全流程落实‘案件责任制’。”太保产险四川分公司健康险事业部新职伤项目负责人彭鹏表示,太保产险新职伤项目组工作人员第一时间主动联系熊先生,全程跟进指导他准备材料、办理赔付。后续,熊先生获得新职伤报销的2.2万元医疗费用,以及按伤残等级给付的3.5万元一次性伤残补助。
四川省社保局工伤处相关负责人介绍,四川省试点坚持“政府主导与社会力量相结合”的总体原则,实行全流程委托。政府负责制度设计、基金统管和指导监督,商保公司自设经办窗口、独立办公,所有委托事项在机构内部完成审批,给予了商保公司较高的自主权。与此同时,四川省社保局还对商保公司建立了省市联评联考制度,涵盖制度建设、服务效率、内部管理、群众满意等25项指标,考核结果与服务费直接挂钩,实现全链条规范管理、全流程风险可控。截至2026年6月30日,太保产险四川分公司在成都承办区域已累计受理待遇给付申请6000余人次,拨付待遇4700余笔,拨付金额达1.2亿元。
放眼全国,各试点因地制宜展开探索,为推进职业伤害保障制度积累了有益经验。北京市探索形成“三合一”经办办理模式,将职业伤害确认、劳动能力鉴定、待遇核付三件事合并为待遇给付申请一件事,优化职业伤害人员理赔体验;山东省细化缴费浮动机制,缴费基准额与平台支缴率挂钩,安全管理到位、支缴率低的平台企业费率下浮;江苏省采取人社部门主办核心业务、政府采购服务辅助经办的模式,构建了职能部门、平台企业、商保机构多方协同联动机制。人社部发布的数据显示,截至2026年6月底,试点累计参保人数达到2990.2万人,对新就业形态人员职业伤害特别是重大伤亡事故的保障功能得到有效发挥。
政策送到骑手身边
“伤筋动骨一百天,骑手在这期间干不了活、没有收入。有了新职伤,不管是兼职还是全职,至少都能够得到一份最基本的保障。”去年下半年,骑手张先生开始在业余时间跑外卖补贴家用。今年3月份,他在取餐途中被闯红灯的汽车撞伤,对方全责,承担了张先生全部医疗费。让张先生没想到的是,在医疗费之外,自己还能通过新职伤得到约2万元的一次性伤残补助,这让他体会到了新职伤这份保障的重要性。
更让张先生感慨的是,身边不少同行都曾遭遇过较轻的手部骨折,觉得“忍忍就过去了”,不仅没有在平台软件上点击报案,更不了解保险可以报销。“我现在偶尔与不认识的骑手聊天时,会跟他们说起自己受伤的经历,也告诉他们骑手享有的劳动保障权益。”张先生说。
政策再好,若是骑手不知道、不会用,等于零。“即时配送行业流动性太大,每年都有很多骑手加入、离开,刚跑外卖的骑手就不一定知道新职伤。”在太保产险四川分公司成都中支服务大厅,新职伤服务窗口工作人员正在为张先生办理赔付申请。工作人员表示,目前,新职伤运行的流程机制总体已经较为顺畅,但尽管已经加强宣传,骑手对政策的了解却还是不多,这是试点正在攻克的一项难点。
在成都市锦江区,一个设在骑手聚集区域的“小牛哥暖心驿站”成了政策落地的“毛细血管”。“我们这边宣传比较早,频次也比较多,基本上隔一个月就会来一次。”彭鹏介绍,公司定期会同锦江区人社局在驿站组织政策宣讲、发放宣传手册,让骑手们在歇脚时了解自己应享有的权益。
社保商保互相补充
每天跑第一单时会被扣掉2.5元的商业意外伤害保险,这和新职伤有区别吗?两者的赔付冲突吗?有不少骑手直到赔付到手,都还没弄清楚新职伤与商业保险之间的关系。
首先,两者性质不同。新职伤是政策性、托底性的社会保障,专门面向无法参加工伤保险的灵活就业人员,与工伤保险具有类似属性,保费全部由平台缴纳,劳动者个人无需交钱;商业意外险是市场化的风险分散方式,通常由保险公司与平台企业合作制定,保险费用从劳动者所在平台代扣代缴。
其次,两者非但不冲突,反而是互补的。新职伤保障范围严格限定在执行订单任务期间,核心优势是伤残待遇标准高、重伤有长期保障。比如,经鉴定伤残等级达到一定标准的,不仅有一次性伤残补助,还能按月领取伤残津贴和生活护理费,为重伤骑手及其家庭提供长期生活支撑。而商业意外险的赔付方式多为一次性给付,但在伤残认定标准、保障时间范围等方面的限制可能会较新职伤更为宽泛。
两者在赔付上并行不悖。熊先生在获得新职伤报销赔付之外,还拿到了外卖平台投保的商业保险赔付。多重保障叠加,实际赔付额度远高于单一保险。
但对多数骑手而言,平台投保的商业意外险并不像新职伤那样主动提供跟踪服务,除非有专业律师协助,否则很难分清商业保险与新职伤其实是两套不同的保障。张先生就一直以为,新职伤就是自己能拿到的全部赔付。当被记者问道:“平台每天第一单扣的那2.5元,你知道那不是新职伤,而是新职伤之外的商业保险吗?你有没有去申请商业险的赔付?”他愣了一下,摇摇头:“我只知道新职伤,其他我不知道。”直到这时他才意识到,除了马上到手的新职伤赔付,自己还可以去争取另一笔钱。
“变天的话还是恼火,前段时间成都气温降了10℃,我专门去买了药。”熊先生说,出事至今,全家人仍然心有余悸,连带着保险意识也提高了不少。在家里长辈的劝说下,他又额外添置了一份每月几十元的商业意外险。
“感谢国家的新职伤政策,说真心话,我都没想到那么快就把钱赔付下来了。”受伤后的这一年,熊先生只能在家养伤。好在有这笔钱实实在在地握在手里,给了他不少底气。待身体彻底养好,他还打算重新骑上电动车,继续跑外卖。不过区别在于,以前跑外卖是“出了事再说”,而现在他知道,出了事,有兜底保障了。(经济日报记者 杨 然)