汽车与具身智能加速融合
2026-09-18 06:44:11
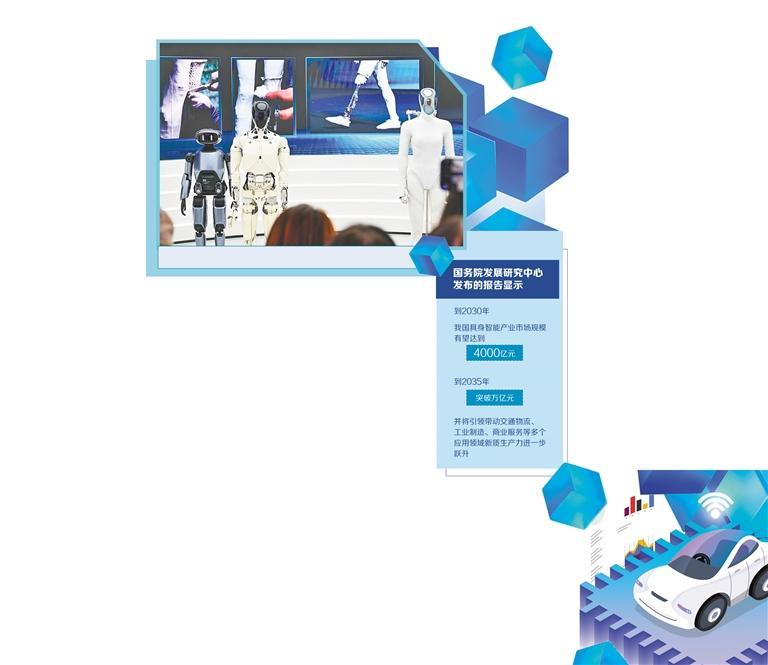
位于广州市天河区的小鹏科技园展出的小鹏具身智能机器人。新华社记者 邓 华摄
“对于汽车企业而言,放弃具身智能赛道,将错失产业能力延伸的重大机遇;对于具身智能产业而言,若不与汽车产业技术链深度融合,产业化进程将被拖慢,发展周期也会被大幅拉长。”日前,车百会研究院理事长张永伟在聚合智能产业发展大会(2026)上表示,推动汽车与具身智能一体化发展已是必然趋势。
跨界造“人”
9月9日,小鹏机器人生产线正式启用,全球首位高阶通用人形机器人完成自动化总装并自主走下产线亮相。这标志着小鹏机器人实现从研发试制到产线制造的关键跨越,向规模量产迈出重要一步。
“机器人生产线是从零创造,没有先例可遵循,小鹏正在创造一个全新品类产线。”小鹏集团董事长、CEO何小鹏表示,小鹏机器人计划在今年年底进入规模量产阶段,从小鹏的门店和园区开始落地商业场景应用,并于2027年面向中国及海外市场正式上市和交付。未来小鹏将持续探索更快生产节拍、更大规模的机器人制造能力,探索中国乃至全球领先的机器人制造新路径。
此前,特斯拉正式停产Model S和Model X,并将加州弗里蒙特工厂产线拆除,改造成人形机器人Optimus专用产线,目标是到今年年底生产10万台。特斯拉首席执行官埃隆·马斯克称,此举是向“物理世界AI公司”的战略转向,未来特斯拉的资源将聚焦机器人、自动驾驶(如Cybercab)和AI芯片领域。
从小鹏到理想,从奇瑞到比亚迪,从特斯拉到现代,据不完全统计,截至今年8月底,全球已有近20家主流车企以自研、孵化、投资等方式驶入具身机器人赛道,累计规划投入规模超千亿元,中国车企更是本轮入局的主力。
“智能汽车和具身机器人技术重合度超过70%,两者双向赋能、双向反哺。”国家邮政局政策法规司原一级巡视员、副司长靳兵表示,其技术同源性不仅体现在硬件层面,更延伸至软件算法、制造工艺和质量管理体系。这也表明,智能汽车量产迭代积累的整套技术体系和产业链,无需从零重构,便可快速适配具身机器人、全域无人装备的研发需求,为具身智能快速产业化提供捷径。
在“十五五”规划纲要和今年《政府工作报告》中,“具身智能”被明确列入未来产业,与量子科技、脑机接口、6G(第六代移动通信)等前沿领域并列。国务院发展研究中心发布的报告显示,到2030年我国具身智能产业市场规模有望达到4000亿元、到2035年突破万亿元,并将引领带动交通物流、工业制造、商业服务等多个应用领域新质生产力进一步跃升。显然,这为“仅靠卖车已无法盈利”的车企打造第二增长曲线提供了新的可能。
更重要的是,具身智能业务为不少车企重构了估值体系的叙事逻辑。此前,小鹏机器人业务已完成首轮股权融资,融资超9亿美元、投后估值超63亿美元,刷新中国具身智能行业单轮私募股权融资纪录;而宇树科技在科创板远高于“蔚小理”的估值,已成为“造车太苦,新势力都想当‘宇树’”的生动注脚。
挑战仍存
尽管汽车与具身机器人产业存在高度技术同源性,但两者的产品应用场景和性能要求差异也较为明显,导致汽车产业链企业跨界转型仍面临不少挑战。
核心技术壁垒主要集中在电机、传动、热管理、感知四大领域。比如,具身机器人关节电机与汽车电机在结构上存在本质差异;汽车变速箱追求高刚性、高转速和单向耐久性,而机器人关节(特别是谐波减速器)追求柔性形变、高减速比(100∶1)和零背隙;电动汽车拥有体积更大的散热器、水泵和流道系统,而具身机器人的关节几乎是密闭的,且没有空间布置复杂的水路;汽车EPS(电动助力转向系统)扭矩传感器的要求是单轴、低精度,而具身机器人用的六维力传感器与关节力矩传感器要求多维度、高精度……这些均需要企业强化核心技术研发,突破技术壁垒。
高成本、可靠性与寿命不足制约具身机器人商业化落地。对于重复性强的任务,机械臂的效率和经济性通常高于具身机器人。目前,受限于软硬件技术,具身机器人整体性价比仍然偏低,尤其是具身机器人核心部件的精密制造要求更高,规模化量产难度更大,成本下降速度仍不及预期。同时,汽车零部件需经过数十万公里、数年周期的考验,而具身机器人关节运动频繁、结构精密,更容易出现磨损或故障。目前,机器人灵巧手关节寿命仅为1个月至3个月,高负载关节耐久性不足,无法长时间稳定运行。“虽然机器人厂商已开始引入汽车行业的质量管理体系和测试标准,但要实现与汽车零部件相当的可靠性和寿命,仍需长期的技术积累和工艺优化。”业内人士称。
系统集成难度大、供应链稳定性不够也是重要挑战。具身机器人被称为“机电系统集大成者”,一台人形机器人拥有20多个自由度、数百个传感器和复杂的AI控制系统,需要在狭小空间内实现机械、电子、控制、计算等子系统的协同工作,而汽车零部件企业的系统集成经验主要集中在汽车领域,跨界到机器人领域,需重新掌握复杂的系统集成技术和测试方法。此外,机器人核心零部件过去高度依赖进口,供应链脆弱,虽然汽车行业的供应链多元化经验可提供借鉴,但机器人核心零部件的国产化替代仍处于初级阶段,供应链稳定性仍有待提升。
加快协同
当前,汽车产业链与具身机器人产业的融合已进入加速推进阶段。
张永伟表示,这种融合并非简单的技术叠加,而是全链条、多维度的深度协同,可从多方面推进:加速共建以AI为基础的技术底座,推动汽车大模型等技术向具身智能延伸落地;攻坚存储、算力、连接、感知“存算连感”底层硬科技,夯实聚合智能产业硬件基础;打通材料—零部件—执行器的机械链条,推动成熟汽车级供应链能力向具身智能领域迁移复用。
同时,释放汽车工业丰富多元的场景价值,以场景牵引具身智能实现规模化落地;参照汽车国际化发展经验,实现具身领域“生而国际化”,同步布局全球市场;依托汽车行业成熟能力加快搭建聚合智能领域的标准、检测、认证体系。
“智能汽车是当前商业化规模最大、落地条件最成熟的轮式具身智能体,是聚合智能产业的母体产业,也是最佳试验场与规模化的压测平台。”东风汽车集团有限公司副总经理尤峥表示,聚合智能的链条长、跨度大、投入高,没有一家主体能够“包打天下”,必须遵循共性技术共建、标准共立、供应链共守,从“对话数字世界”迈向“行动物理世界”,从“单域各自竞逐”转向“跨域同源聚合”,从“单点技术突破”升级为“全链生态制胜”。
聚合智能不仅是算法、大模型的技术聚合,更是技术供应链、资本、场景多要素的深度融合。长江产业集团副总经理杜胜国表示,产业要真正走向商业化落地,不能只追求单点技术突破,必须筑牢“三电”系统、感知器件、芯片、关键材料、存算连感这一套共性供应链底座。同时,还需要构建开放、共生的产业生态。
“在智能汽车上成长的操作系统,具备向具身机器人、低空飞行器复用的条件。聚合智能产业的新一代操作系统能力建设不必从零开始,完全可以站在汽车这个先行者的肩膀上。”普华基础软件总经理刘宏倩建议,推动底层技术产业共建,把企业从重复研发中解放出来,实现降本增效,让资源真正流向差异化创新,避免盲目跟风布局,推动机器人产业健康有序发展,助力产业融合红利持续释放。(经济日报记者 杨忠阳)